Enerji maliyetlerindeki artış, faiz oranlarının yüksek seyretmesi, dış yardımların azalması ve iklim kaynaklı risklerin ağırlaşması, gelişmekte olan ülkelerin borç sorununu yeniden küresel ekonominin başlıca kaygılarından biri hâline getirdi. Birleşmiş Milletler Kalkınma Programı’nın borç krizinde bir “domino etkisi” oluşabileceğine ilişkin son uyarısı, yaklaşan krizin yalnızca birkaç ülkenin temerrüde düşmesiyle sınırlı kalmayabileceğini; döviz piyasası, bankacılık sistemi, kamu bütçesi ve dış ticaret üzerinden daha geniş bir kırılgan ekonomiler grubuna yayılabileceğini gösteriyor.
Elbette ülkeler, şirketler gibi resmen “iflas” etmez. Daha doğru ifade, devlet borçlarında temerrüt, yani borçların geri ödenememesi ve ardından borçların yeniden yapılandırılması sürecine girilmesidir. Bununla birlikte kriz her zaman resmî bir temerrüt ilanıyla başlamaz. Bazen bir hükümet, borç taksitlerini zamanında ödeyebilmek için ilaç ve yakıt ithalatını sınırlar, eğitim ve sağlık bütçelerini azaltır veya yüklenicilere ve kamu çalışanlarına yapılacak ödemeleri erteler. Böyle bir durumda ülke, kâğıt üzerinde borcunu ödemeyi sürdürüyor olsa da uygulamada bir tür “kalkınma temerrüdü” ile karşı karşıya kalabilir.
Krizin boyutları ne kadar büyük?
Dünya Bankası’nın en son kapsamlı verilerine göre düşük ve orta gelirli ülkelerin dış borç stoku, 2024 yılında 8,9 trilyon dolarla rekor seviyeye ulaştı. Bu tutarın yaklaşık 1,2 trilyon doları, Dünya Bankası’nın uygun koşullu finansman kaynaklarından yararlanan 78 düşük gelirli ülkeye aitti. Söz konusu ülkeler aynı yıl yalnızca borç faizi olarak yaklaşık 415 milyar dolar ödedi.
Düşük gelirli ülkelerin anapara ve faiz ödemelerinden oluşan toplam borç servisi de ihracat gelirlerinden daha hızlı arttı. Başka bir ifadeyle, ihracattan elde edilen dövizin giderek daha büyük bir bölümü temel ihtiyaç maddelerinin ithalatına, yatırımlara veya döviz rezervlerinin güçlendirilmesine ayrılmak yerine doğrudan alacaklılara aktarıldı. Birleşmiş Milletler Ticaret ve Kalkınma Konferansı da en az gelişmiş ülkelerin 2025 yılında ihracat gelirlerinin ortalama yüzde 18,2’sini, kamu gelirlerinin ise yüzde 17,6’sını kamuya ait ve kamu garantili dış borçların ödenmesine ayırdığını bildirdi. Ancak bu ortalamalar ülkeler arasındaki büyük farklılıkları gizliyor; bazı ekonomilerde borç ödemelerinin kamu gelirleri ve ihracat içindeki payı çok daha yüksek seviyelere ulaşıyor.
Borç krizi genellikle tek bir etkenden kaynaklanmaz; birden fazla ekonomik şokun aynı anda ortaya çıkmasının sonucudur. Enerji ve gıda fiyatlarındaki artış, ithalatçı ülkelerin petrol, doğal gaz, buğday ve diğer temel ihtiyaç maddelerini satın alabilmek için daha fazla dövize ihtiyaç duymasına yol açar. Bunun sonucunda dış ticaret açığı büyür ve döviz rezervleri azalır. Döviz kıtlığı da ulusal para biriminin değer kaybetmesine neden olur; böylece borcun nominal tutarı değişmese bile dolar ve avro cinsinden borçların yerel para karşılığı üzerinden geri ödenmesi daha pahalı hâle gelir. Aynı zamanda ithal ürünlerdeki fiyat artışı iç enflasyonu yükseltir ve merkez bankasını enflasyonu kontrol altına almak amacıyla faiz oranlarını artırmaya zorlar. Bu adım ise devletin, hane halklarının ve işletmelerin borçlanma maliyetini daha da ağırlaştırır.
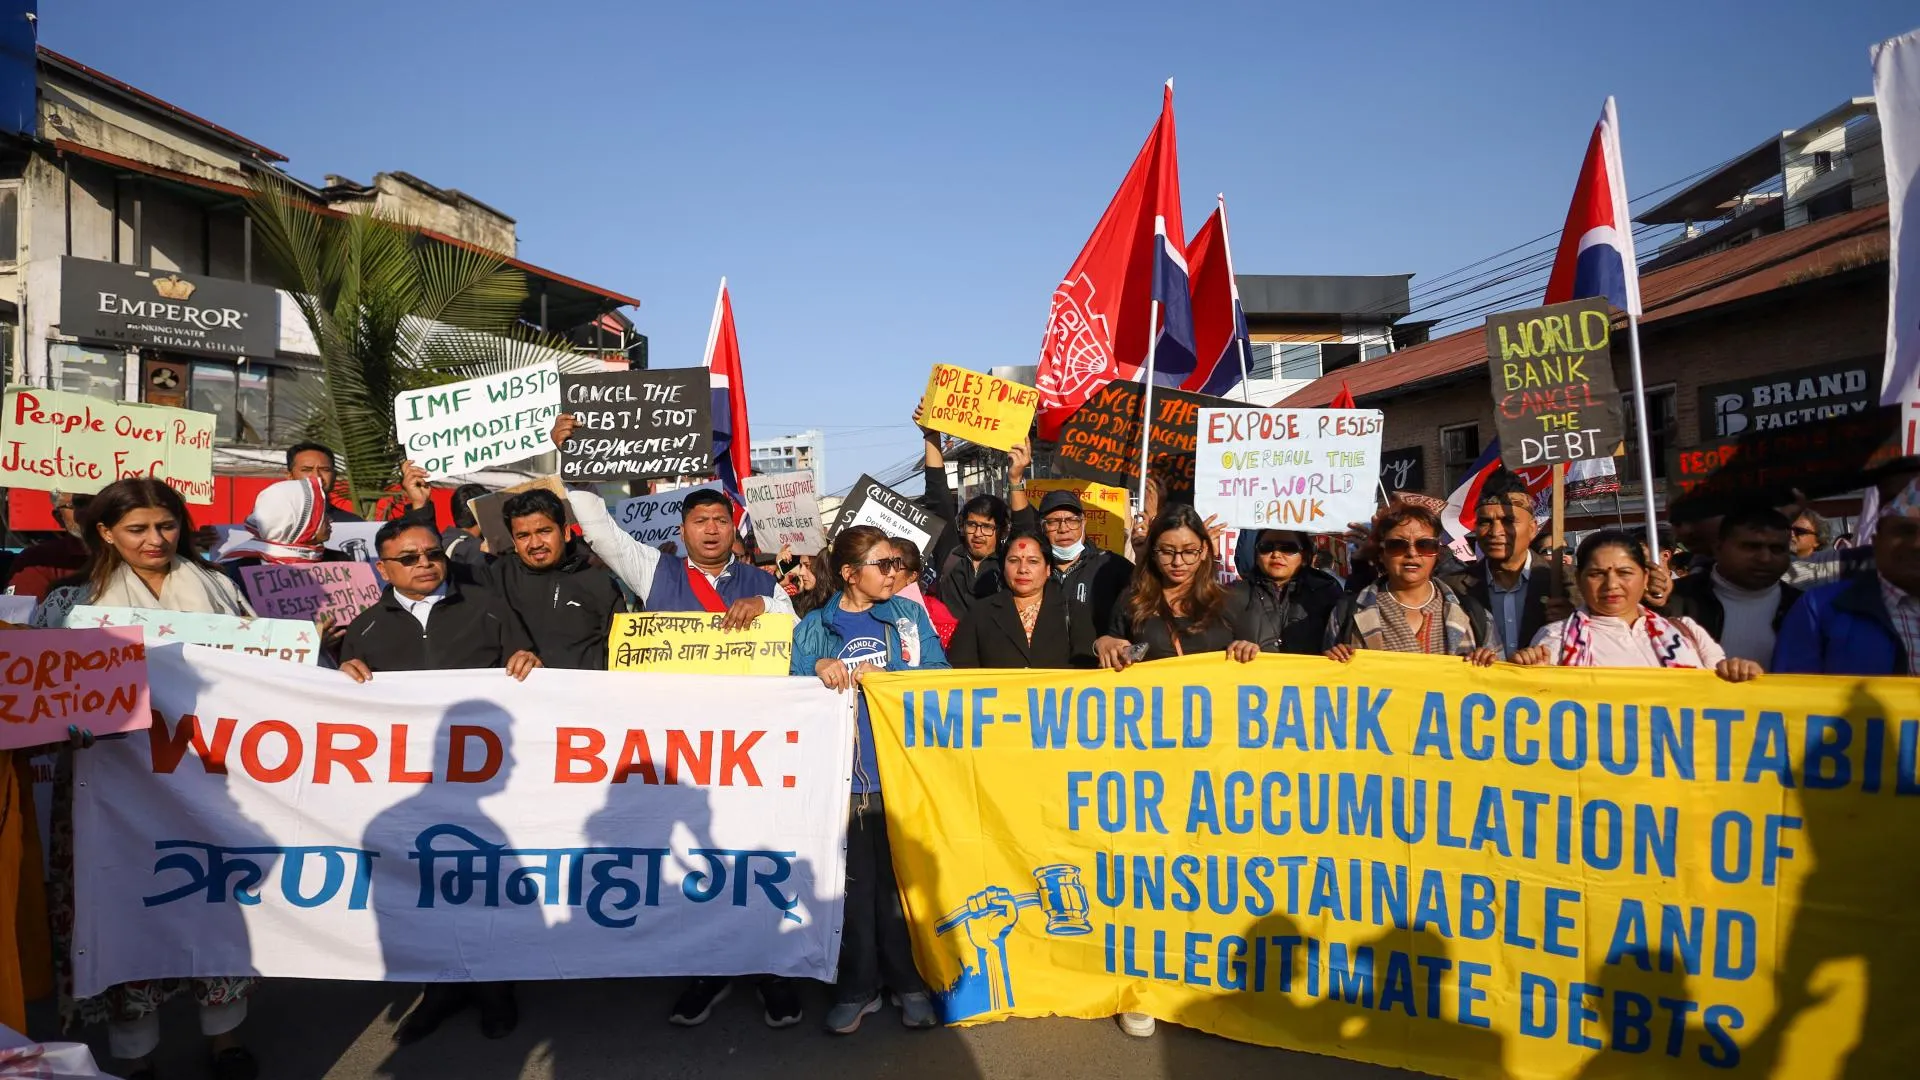
Borç maliyetinin yükselmesi ve mali kaynakların daralmasıyla birlikte hükümet; borçların geri ödenmesi, yakıt ve gıda sübvansiyonlarının sürdürülmesi, kamu çalışanlarının maaşlarının ödenmesi ve sağlık ile eğitim bütçelerinin korunması arasında tercih yapmak zorunda kalır. Kamu harcamalarının azaltılması, halkın satın alma gücünün düşmesi ve bankaların kredi verme imkânlarının daralması da yatırımları ve tüketimi azaltarak ekonomik büyümeyi zayıflatır. Büyümenin yavaşlamasının ardından devletin vergi gelirleri düşer ve bütçe açığını kapatmak için yeniden borçlanma ihtiyacı artar. Böylece ithalatın pahalılaşması ve ulusal para biriminin değer kaybetmesiyle başlayan, enflasyon ve faiz maliyetlerindeki yükselişle devam eden tehlikeli bir döngü ortaya çıkar. Bu döngü, borç yükünün ağırlaşması, kamu harcamalarının azalması ve vergi gelirlerinin düşmesi üzerinden ülkeyi daha fazla borçlanmaya ve daha derin bir krize sürükler.
2026 yılında risk neden arttı?
İlk etken, Orta Doğu’daki çatışmaların enerji piyasasında yarattığı yeni şoktur. Stratejik rezervlerin kullanılması, Basra Körfezi dışındaki üretimin artırılması ve alternatif enerji taşıma güzergâhlarının devreye alınması baskının bir bölümünü hafifletmiş olsa da bu koruyucu tamponlar kalıcı değildir. Petrol ve doğal gaz fiyatlarının yeniden yükselmesi, hem enerji ithalatçısı olan hem de döviz rezervleri sınırlı bulunan ülkelere en büyük zararı verecektir.
İkinci etken, finansman maliyetlerinin yüksek seyretmesidir. Zengin ülkeler genellikle daha düşük faiz oranlarıyla borçlanırken gelişmekte olan ülkelerin hükümetleri, kur ve kredi riskleri nedeniyle çok daha yüksek faiz ödemek zorunda kalmaktadır. Birleşmiş Milletler Ticaret ve Kalkınma Konferansının tahminine göre 94 gelişmekte olan ülke, gelişmiş ekonomilerin ödediği faiz oranlarıyla borçlanabilseydi yıllık faiz giderlerinden yaklaşık 500 milyar dolar tasarruf edebilirdi.
Üçüncü etken, dış yardımların azalması veya niteliğinin değişmesidir. Hibe niteliğindeki desteklerin bir bölümü krediye veya proje odaklı finansmana dönüştürülmüştür. Bu nedenle daha önce kamu hizmetlerinin finansmanında dış yardımlardan yararlanan ülkeler, artık gerekli kaynakları daha ağır koşullar altında sağlamak zorundadır.
Dördüncü etken ise 2026 ve 2027 yıllarında çok güçlü bir El Niño olayının ortaya çıkmasıdır. Kuraklık, sel, tarımsal üretimde azalma ve gıda fiyatlarındaki yükseliş, hükümetlerin ithalata ve sosyal desteklere duyduğu ihtiyacı artırabilir. Üstelik bu durum, söz konusu ülkelerin mali hareket alanlarının ciddi ölçüde daraldığı bir dönemde yaşanmaktadır.
Dolar cinsinden tahvillere ve dış kredilere odaklanılması, iç borçların gözden kaçırılmasına yol açmamalıdır. Gelişmekte olan birçok ülkede bankalar, kaynaklarının büyük bir bölümünü devlet tahvili satın almak için kullanmaktadır. Bu durum iki önemli sonuç doğurur: Birincisi, üreticilere ve özel sektöre kullandırılabilecek kredi miktarı azalır. İkincisi, devlet tahvillerinin değer kaybetmesi bankaların bilançolarını zayıflatabilir.Böyle bir ortamda devlet ile bankalar karşılıklı olarak birbirlerine bağımlı hâle gelir. Devlet, bütçe açığını finanse etmek için bankalara ihtiyaç duyarken bankalar da varlıklarının önemli bir bölümünü aynı devletin çıkardığı tahvillerde tutar. Devletin borçlarını geri ödeme kapasitesine duyulan güven azalırsa borç krizi bir bankacılık krizine dönüşebilir ve hükümet, bankaları kurtarmak için daha fazla borçlanmak zorunda kalabilir.Kamu işletmelerinin borçları, devlet garantileri, gizli sözleşmeler ve kamu-özel sektör altyapı ortaklıklarından kaynaklanan yükümlülükler de resmî istatistiklere bütünüyle yansımayabilir. Uluslararası Para Fonu ile Dünya Bankası bu nedenle yeni borç sürdürülebilirliği değerlendirme çerçevelerinde iç borçlara, kamu işletmelerine ve görünmeyen yükümlülüklere daha fazla önem vermeye başlamıştır.
Ülke deneyimleri ne gösteriyor?
Zambiya, 2020 yılında dış borçlarını geri ödeyemeyerek temerrüde düştü ve uzun süren müzakerelerin ardından borçlarını yeniden yapılandırma sürecine girdi. Ülkenin borcu bugün sürdürülebilir olarak değerlendiriliyor; ancak borç sıkıntısı riski hâlâ yüksek seviyede bulunuyor ve bazı ticari alacakların çözüme kavuşturulmasına yönelik görüşmeler devam ediyor. Zambiya’nın deneyimi, borçların yeniden yapılandırılması gerektiği kabul edildikten sonra bile resmî alacaklılar, tahvil sahipleri ve ticari kredi verenler arasındaki koordinasyonun birkaç yıl sürebileceğini gösterdi.
Gana ise farklı bir örnek oluşturuyor. Ülke, ağır mali krizin ardından borçlarını yeniden yapılandırarak ve bir reform programı uygulayarak enflasyonu düşürmeyi, döviz rezervlerini güçlendirmeyi ve borç sıkıntısı riskini yeniden orta seviyeye çekmeyi başardı. Bununla birlikte Gana’nın başarısı hâlâ kırılganlığını koruyor ve mali disiplinin sürdürülmesine, ihracatın büyümesine ve yeniden aşırı borç birikmesinin önlenmesine bağlı bulunuyor.
Etiyopya da resmî alacaklılar, ticari kreditörler ve tahvil sahiplerinden oluşan çeşitli gruplarla müzakerelerini sürdürüyor. Müzakereye katılan tarafların çokluğu ve geri ödeme koşullarına ilişkin anlaşmazlıklar, mevcut küresel borç mimarisinin krizleri hızlı biçimde çözmeye henüz yeterince hazır olmadığını gösteriyor.
Bu örnekler iki gerçeği ortaya koyuyor: Birincisi, borçların yeniden yapılandırılması ekonomik istikrara dönüş imkânı sağlayabilir. İkincisi ise müzakerelere geç başlanmasının krizin ekonomik ve toplumsal maliyetini ciddi ölçüde artırmasıdır.
Borç krizinin başlıca mağdurları kimlerdir?
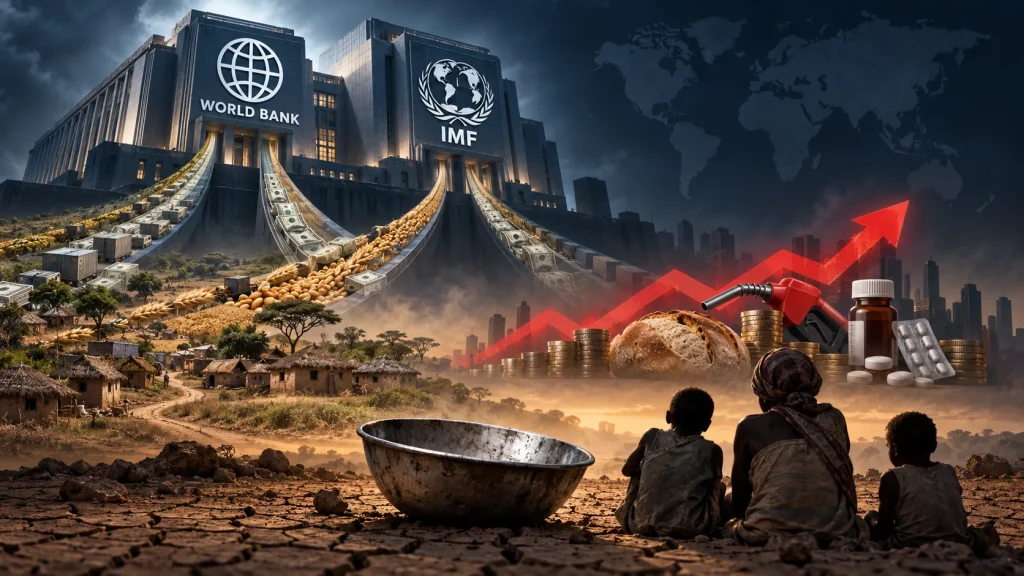
Krizin ilk etkileri genellikle düşük gelirli hanelerin yaşamında görülür. Enerji ve gıda sübvansiyonlarının azaltılması, ulusal para biriminin değer kaybetmesi, dolaylı vergilerin artırılması ve kamu hizmetlerinin sınırlandırılması, krizin yükünü doğrudan halka aktarır. Dünya Bankası, borçluluk düzeyi en yüksek 22 ülkede nüfusun yarısının günlük asgari sağlıklı beslenme giderlerini karşılayamadığını bildirmiştir.
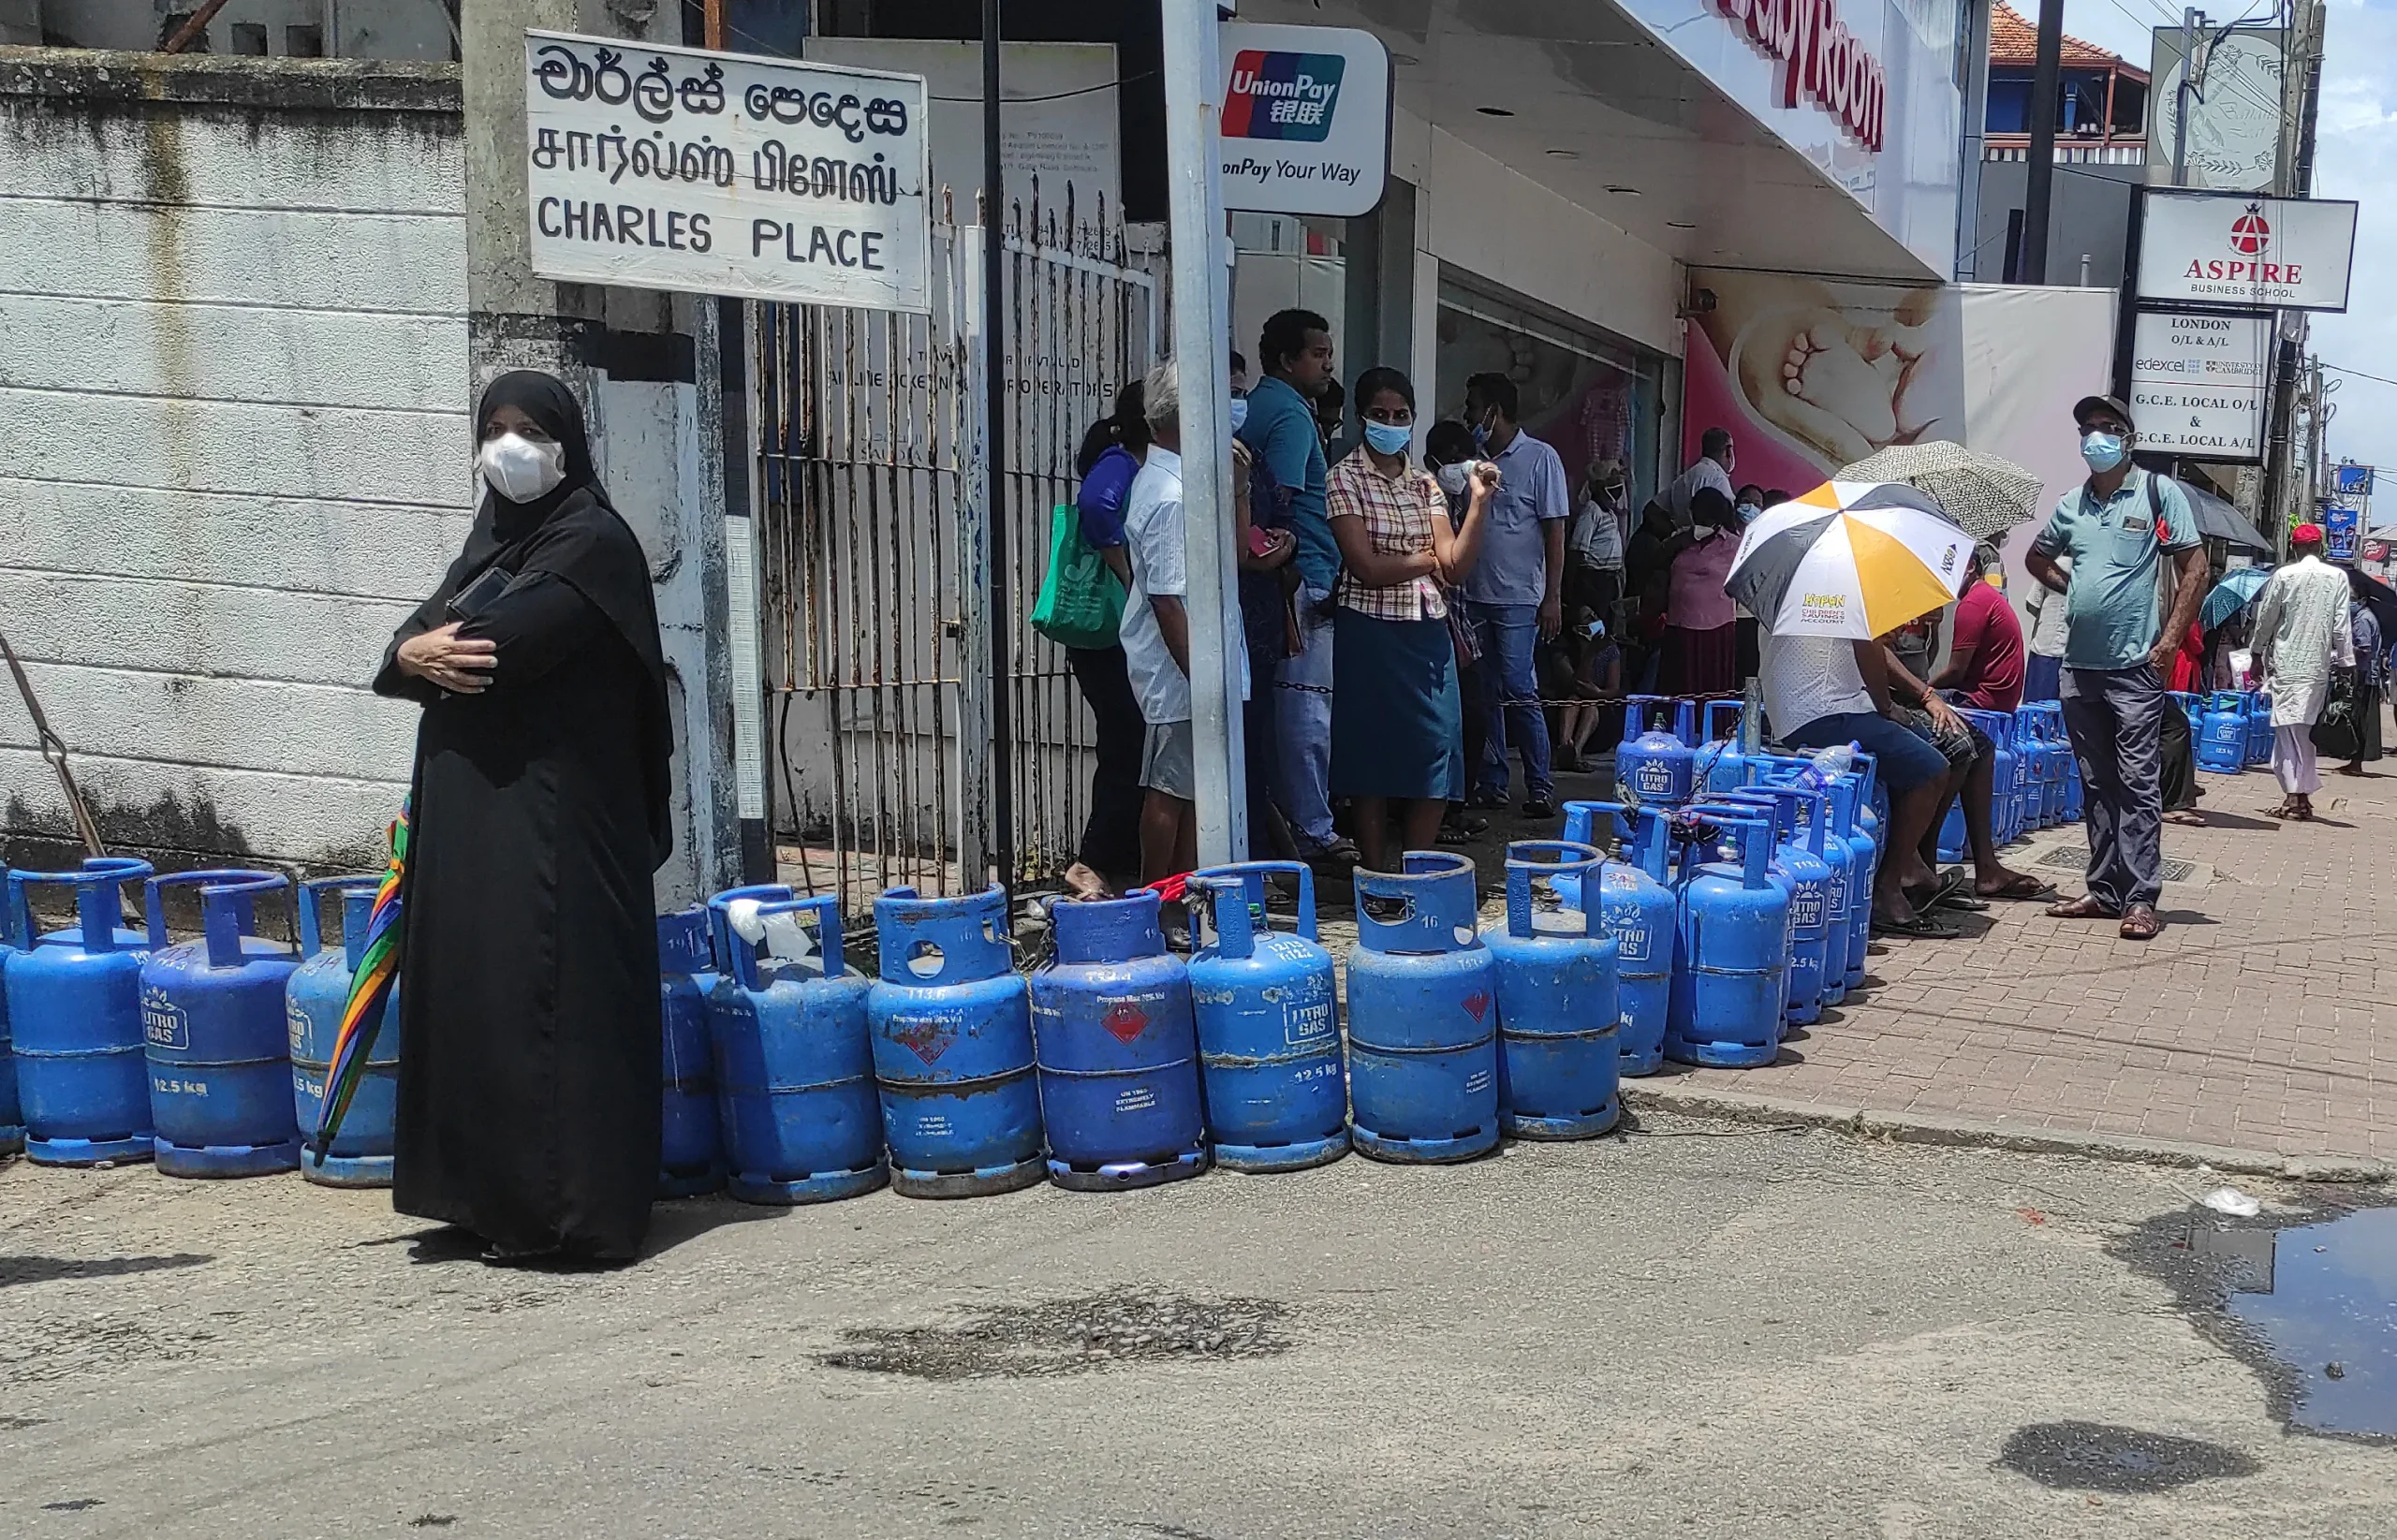
Hükümet, alacaklıların güvenini koruyabilmek için kamu harcamalarını hızla kısmaya yönelirse okulların, hastanelerin, altyapı projelerinin, çiftçilere verilen desteklerin ve iklim değişikliğine uyum çalışmalarının bütçeleri feda edilebilir. Böyle bir politika kısa vadede bütçe açığını azaltabilir; ancak ekonomik büyümeyi zayıflatarak borcun gayrisafi yurt içi hasılaya oranını yeniden yükseltebilir.Siyasi sonuçlar da ciddi olabilir. Sübvansiyonların kaldırılması, yakıt fiyatlarının yükselmesi ve satın alma gücünün azalması; toplumsal protestoların, siyasi istikrarsızlığın ve göçün artmasına yol açabilir. Bu aşamada başlangıçta mali bir sorun gibi görünen mesele, bir yönetişim ve toplumsal güvenlik krizine dönüşür.Latin Amerika’nın 1980’lerde yaşadığı borç krizine benzer, eş zamanlı ve geniş çaplı bir dalganın kesin olarak ortaya çıkacağını söylemek henüz mümkün değildir. Gelişmekte olan ülkelerin tamamı aynı koşullara sahip değildir. Yeterli döviz rezervleri, çeşitlendirilmiş ihracat yapısı, uzun vadeli borçları, döviz cinsinden düşük borç payı ve etkili bir vergi sistemi bulunan ülkelerin direnme kapasitesi daha yüksek olacaktır. Küresel faiz oranlarının veya enerji fiyatlarının düşmesi de baskının bir bölümünü hafifletebilir.
Bununla birlikte asıl tehlike, resmî temerrütten önce bir dizi sessiz kriz şeklinde ortaya çıkabilir: İç ödemelerin geciktirilmesi, ithalatın sınırlandırılması, ilaç ve yakıt kıtlığı, kamu yatırımlarının azaltılması, döviz rezervlerinin tüketilmesi ve sosyal hizmetlere ayrılan kaynakların borç ödemelerine aktarılması.
Bu açıdan bakıldığında yeni borç krizi dalgası muhtemelen onlarca hükümetin aynı anda çökmesiyle değil, dış borçlarında temerrüde düşmemek için krizin maliyetini topluma ve ülke ekonomisine aktaran devletlerin sayısının giderek artmasıyla başlayacaktır.
Nihai Analiz
Yeni borç krizi dalgası henüz eş zamanlı ve geniş çaplı bir temerrüt aşamasına ulaşmış değil; ancak bu yöndeki işaretler giderek daha görünür hâle geliyor. Ağır borç yükü, yüksek borçlanma maliyetleri, enerji şoku, dış yardımların azalması ve iklim kaynaklı riskler birbirine yaklaşmaktadır. Bu etkenlerin her biri tek başına kontrol altına alınabilir; ancak hepsinin birleşmesi, kırılgan hükümetleri borçlarını ödemekle toplumun temel ihtiyaçlarını karşılamak arasında denge kuramayacakları bir noktaya sürükleyebilir.
Dolayısıyla gerçek bir “domino etkisinin” ortaya çıkma ihtimali bulunmaktadır. Ancak bu dominonun ilk taşları mutlaka resmî bir iflas veya temerrüt ilanıyla devrilmeyecektir. Krizin etkileri önce hastane ve okul bütçelerinde, gıda sübvansiyonlarında, ilaç ithalatında ve hanelerin sofralarında görülecek; ardından döviz piyasasına, bankalara, siyasete ve dış ilişkilere yayılacaktır.
Borçların yeniden yapılandırılması daha erken gerçekleştirilmez ve kırılgan ülkelere daha düşük maliyetli finansman sağlanmazsa dünya, borçlarını görünüşte ödemeyi sürdüren; fakat bunu yapabilmek için kalkınma geleceklerini feda eden bir ülkeler kuşağıyla karşı karşıya kalabilir. Asıl tehlike yalnızca devletlerin iflas etmesi değildir; daha büyük tehlike, kalkınma kapasitesinin, kamu hizmetlerinin ve toplumsal güvenin aşamalı biçimde çökmesidir. Küresel yönetişimin rotası ve dünyanın mevcut gidişatı değiştirilmezse son derece kaygı verici gelişmelerin yaşanması ve bu risklerin gerçeğe dönüşmesi mümkün olacaktır.