Türkiye sermaye piyasası son yılların en önemli krizlerinden biriyle karşı karşıya. Birkaç fonda yaşanan likidite sorunuyla başlayan kriz, kısa sürede yüz binlerce yatırımcıyı, Türkiye Cumhuriyet Merkez Bankası’nı, Hazine ve Maliye Bakanlığı’nı, Sermaye Piyasası Kurulu’nu (SPK), İstanbul Cumhuriyet Başsavcılığı’nı ve mali suçlarla mücadele birimlerini içine alan geniş çaplı bir sürece dönüştü. Sonuç olarak yedi portföy yönetim şirketine ait 131 yatırım fonu tasfiye sürecine alındı. Bu fonların yönettiği toplam varlıkların yaklaşık 890 milyar TL, yani 18 milyar doların üzerinde olduğu tahmin ediliyor.
Krizin yatırımcılar açısından boyutu da oldukça dikkat çekici. Hesaplama yöntemi ve verilerin açıklandığı tarihe göre tahminler değişmekle birlikte, tasfiye kapsamındaki fonlarda yaklaşık 300 bin ila 350 bin yatırımcının bulunduğu belirtiliyor. İlgili yatırım hesaplarının sayısının ise yarım milyonu aştığı ifade ediliyor. Dolayısıyla mesele artık yalnızca birkaç fon yöneticisi ya da Borsa İstanbul’da işlem gören birkaç hisseyle sınırlı değil; Türkiye’de yüz binlerce hanenin tasarrufu doğrudan bu sürecin içinde bulunuyor.
Kriz Nasıl Başladı?
Krizin temelinde bazı fonların hızlı büyümesi ve işlem derinliği sınırlı hisselerde yoğunlaşması bulunuyor. Düzenleyici kurumun temel endişelerinden biri, bazı fonların halka açıklık oranı ve piyasadaki işlem hacmi düşük şirketlerin hisselerinde büyük pozisyonlar oluşturmasıydı. Böyle bir piyasada büyük miktarda para girişi, hisse fiyatlarını kısa sürede yukarı taşıyabiliyor. Hisse fiyatlarının yükselmesi de fonların net varlık değerini artırarak kâğıt üzerinde son derece yüksek getiriler ortaya çıkarabiliyor.
Bu yüksek getiriler yeni yatırımcıların da fonlara yönelmesine neden oldu. Öne çıkan bazı fonlar yalnızca 2026 yılının ilk yedi ayında yüzde 140 ila yüzde 160 arasında getiri sağlamıştı. Türkiye’de yüksek enflasyonun yaşandığı bir ortamda bu oranlar doğal olarak tasarruf sahipleri açısından oldukça cazip görünüyordu.Sorun, SPK’nın ağustos ayının sonlarında fonların düşük likiditeli ve işlem derinliği sınırlı hisselerde aşırı yoğunlaşmasını engellemeye yönelik daha sıkı düzenlemeler getirmesiyle görünür hale geldi. Bazı fonlar büyük pozisyonlarını azaltmak zorunda kaldı. Hisse satışları fiyatları aşağı çekti; fiyatlardaki düşüş fonların değerini azalttı; bunun üzerine daha fazla yatırımcı fondan çıkmak istedi ve fonlar yatırımcıların parasını karşılayabilmek için daha fazla varlık satmak zorunda kaldı. Böylece tehlikeli bir kısır döngü ortaya çıktı.
TEFAS verilerine dayanan hesaplamalara göre, 28 Ağustos’taki düzenleme değişikliğinin ardından fonlardan gerçekleşen net çıkış 200 milyar TL’yi aştı. Endişelerin zirve yaptığı 16 Eylül’de ise yatırımcıların fonlardan çıkış taleplerinin yalnızca bir günde yaklaşık 1 milyar dolara ulaştığı bildirildi.
Son olarak önce bazı Pusula fonları, ardından Tera fonları yatırımcıların geri alım taleplerini belirlenen süre içerisinde karşılayamadıklarını açıkladı. İşte bu gelişme, birkaç fonda başlayan likidite sorununun geniş çaplı bir güven krizine dönüşmesinde kritik eşik oldu.
Borsa İstanbul’a Darbe
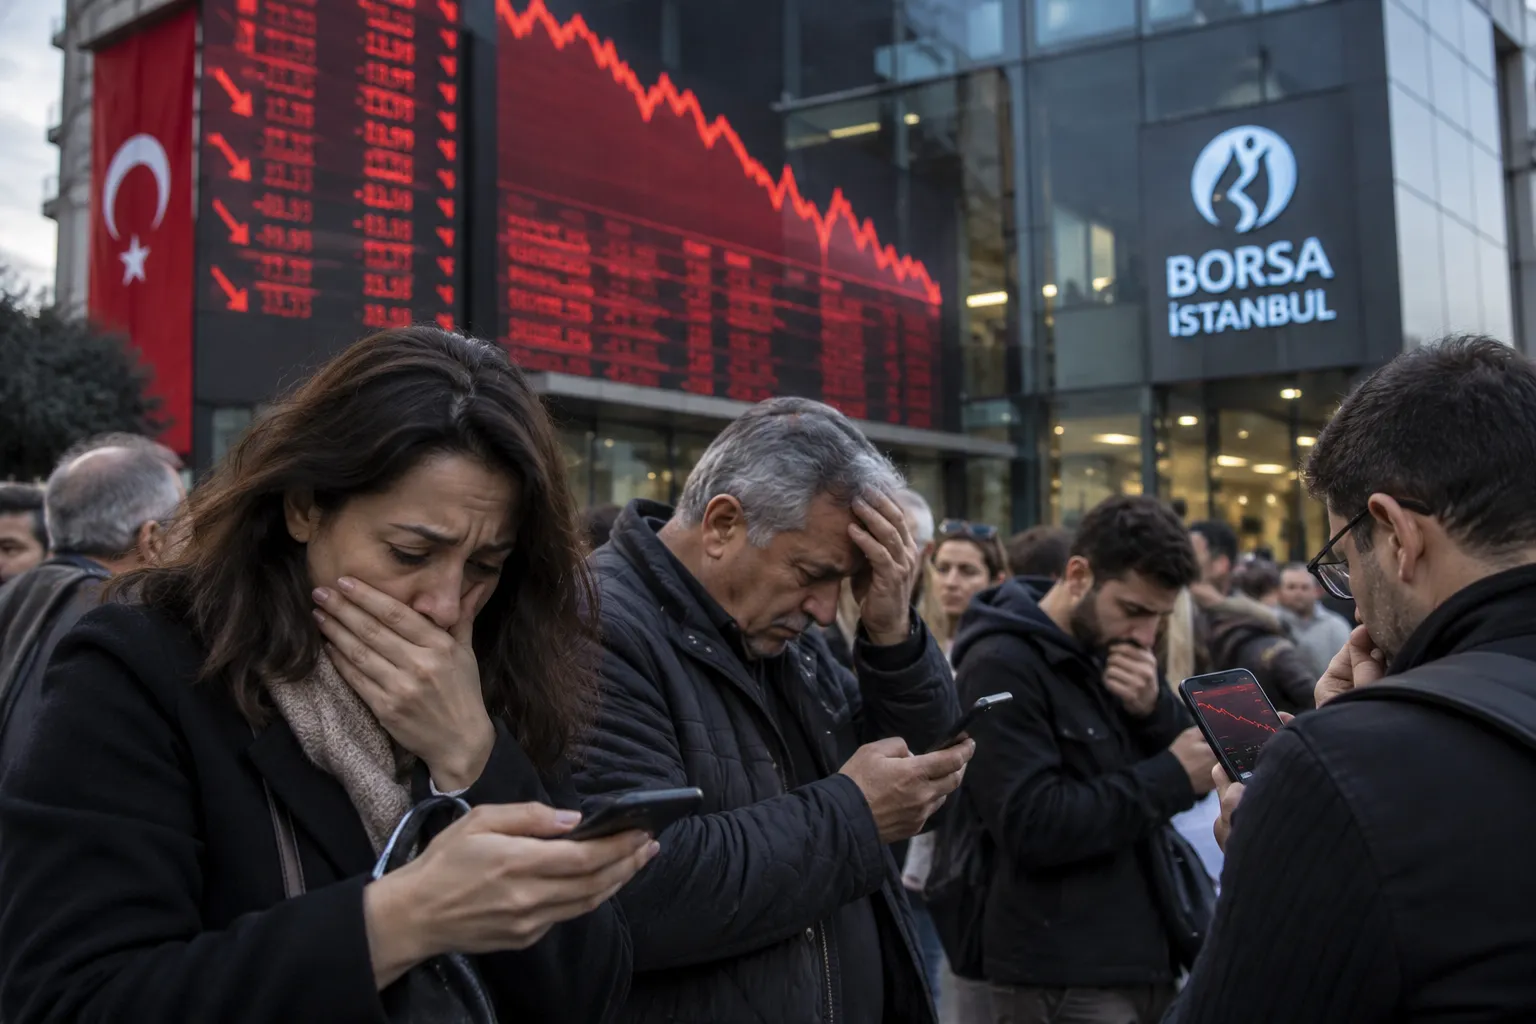
Hisse senedi piyasası gelişmelere anında tepki verdi. BIST 100, krizin en sert günlerinden birinde yüzde 5’in üzerinde değer kaybetti ve haftalık kayıp bir ara yüzde 7-8 seviyelerine ulaştı. Endişenin nedeni açıktı: Sorun yaşayan fonlar likidite sağlamak için yüz milyarlarca liralık varlığı hızla satmak zorunda kalırsa, satış baskısı yalnızca sorunlu hisselerle sınırlı kalmayacaktı. Fonlar, yatırımcıların parasını ödeyebilmek için sağlıklı ve likit hisselerini dahi satmak zorunda kalabilirdi. Böyle bir durumda sınırlı bir sorun tüm piyasaya yayılabilirdi. İşte bu risk, hükümetin neredeyse eş zamanlı olarak birkaç farklı cephede harekete geçmesine neden oldu.
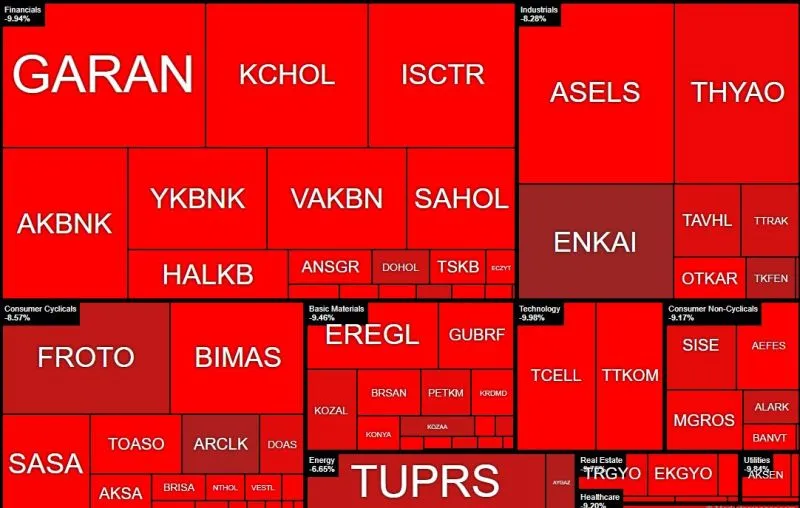
Türkiye Cumhuriyet Merkez Bankası, likidite sıkışıklığının daha geniş çaplı bir krize dönüşmesini önlemek amacıyla piyasaya sağlanan repo fonlamasını 300 milyar TL’ye kadar yükseltti ve bankalar arası borçlanma limitlerini de önemli ölçüde artırdı. SPK ise yedi portföy yönetim şirketine ait fonların işlemlerini durdurarak bunları tasfiye sürecine aldı. Söz konusu yedi şirket Tera, Pusula, Hedef, Atlas, A1 Capital, Pardus ve Bulls oldu.İki büyük banka da sürece dahil edildi. Ziraat Bankası tasfiye işlemlerinin büyük bölümünü, İş Bankası ise Tera fonlarının tasfiye sürecini üstlendi. Ancak yatırımcılar açısından son derece önemli bir nokta bulunuyor: Bu iki bankanın sürece dahil olması, yatırımcıların ana parasının garanti altına alındığı anlamına gelmiyor. Bankalar, varlıkların satış sürecini yönetmek ve satışlardan elde edilen parayı yatırımcılara dağıtmakla sorumlu. Dolayısıyla yatırımcıların sonunda ne kadar para alacağı, fonların sahip olduğu varlıkların gerçek değerine ve bu varlıkların hangi fiyatlardan satılabileceğine bağlı olacak.
SPK başlangıçta tasfiye için yaklaşık üç aylık bir süre öngörmüştü. Ancak bu süre artık altı aya çıkarıldı. Bu karar makroekonomik açıdan büyük önem taşıyor. 890 milyar TL’lik varlığın kısa süre içerisinde satılması, başlı başına piyasada yeni bir düşüş dalgasına yol açabilirdi. Tasfiye süresinin uzatılması, süreci yöneten bankalara varlıkları kademeli olarak nakde çevirme ve daha uygun piyasa koşullarını bekleme imkânı sağlıyor.
Aslında hükümet oldukça zor bir denklemle karşı karşıya: Yatırımcıların parası ne kadar hızlı ödenirse, zorunlu satışların ve fiyatlardaki düşüşün derinleşme ihtimali o kadar artıyor; satışlar ne kadar yavaş gerçekleştirilirse, yatırımcıların paralarını almak için beklemeleri gereken süre de o kadar uzuyor.
Yargının Devreye Girmesi
Ancak meselenin bir başka boyutu çok daha ciddi. Fon krizi artık yalnızca finansal bir sorun olmaktan çıktı ve geniş çaplı bir adli soruşturmaya dönüştü. SPK, üç belirli hisse senedindeki işlemlere ilişkin incelemeleri kapsamında 38 kişi hakkında, piyasa manipülasyonu şüphesiyle suç duyurusunda bulundu ve bu kişilere sermaye piyasalarında iki yıl süreyle işlem yasağı getirdi.
Adli soruşturma da genişletildi. İlk aşamada dört kişi tutuklandı, 51 kişi hakkında ise yurt dışına çıkış yasağı ve mal varlıklarına ilişkin tedbirler de dahil olmak üzere çeşitli önlemler uygulandı. Soruşturmanın daha sonraki aşamasında 25 kişi hakkında daha gözaltı kararı çıkarıldı ve son resmi açıklamalara göre bunlardan 15’i gözaltına alındı. Bununla birlikte, gözaltına alınmak veya hakkında soruşturma yürütülmesi suçun kanıtlandığı anlamına gelmiyor; kişilerin cezai sorumluluğu yargılama sürecinde belirlenecek.
Dosyadaki en önemli gelişmelerden biri de Türkiye’nin mali suçları araştırma kurumu MASAK’ın kapsamlı biçimde sürece dahil olması oldu. İstanbul Cumhuriyet Başsavcılığı, dosyada yer alan bazı şirketlerin yöneticileri ve bağlantılı kişilerin finansal işlemlerinin incelenmesini talep etti. İncelemeler yalnızca Türkiye’deki banka hesaplarıyla sınırlı değil; 2024 yılından bu yana yurt dışına gerçekleştirilen para transferleri ve kripto varlıklarla bağlantılı işlemler de mercek altına alınmış durumda.Bu durum dosyanın önemini daha da artırıyor. Çünkü soruşturma artık yalnızca “birkaç hisse senedinin fiyatı manipüle edildi mi?” sorusuyla sınırlı değil. Yargı makamları şu soruların yanıtını arıyor: Para nereden geldi, nereye gitti, işlemlerden kimler kazanç sağladı ve herhangi bir varlık yurt dışına çıkarıldı mı?
Bazı haberlerde, birkaç milyar liranın yurt dışındaki hesaplara aktarıldığı da öne sürülüyor. Ancak söz konusu transferlerin niteliği ve iddia edilen usulsüzlüklerle bağlantısı hâlen soruşturmanın konusu olmaya devam ediyor.
Bir fonun tasfiye sürecine alınmasının, piyasa manipülasyonunun veya fon yöneticilerinin suç işlediğinin kanıtlandığı anlamına gelmediğinin altını çizmek gerekiyor. Aynı şekilde yedi portföy yönetim şirketinin tamamını topluca suçlamak da mümkün değil. Bu şirketlerden bazıları, şirketin kendisinin herhangi bir likidite sorunu veya ödeme güçlüğü yaşamadığını açıkladı.
Dolayısıyla birbirinden ayrı iki süreç yürütülüyor: Piyasayı korumak ve yatırımcıların durumunu netleştirmek amacıyla fonların tasfiye edilmesi ile belirli kişiler ve işlemler hakkında yürütülen cezai soruşturmalar. İkinci sürecin nihai sonucunu mahkemeler belirleyecek.
SPK, 2025 yılının son çeyreğinden itibaren bazı fonlarda ve işlem derinliği düşük hisselerde olağan dışı hareketleri fark ettiğini açıkladı. Konu aynı yılın aralık ayında Mehmet Şimşek başkanlığındaki Finansal İstikrar Komitesi’nin gündemine dahi geldi. Ancak büyük kriz Eylül 2026’da patlak verdi.
Bu zaman aralığı ciddi bir soruyu beraberinde getiriyor: Risk işaretleri yaklaşık dokuz ay öncesinden görülmüşse, sorun fonların yatırımcıların paralarını ödeyemediği aşamaya gelmeden neden kontrol altına alınamadı?
SPK, bu süre boyunca incelemelerin sürdürüldüğünü, piyasa kurumlarıyla koordinasyon sağlandığını, altyapı değişiklikleri üzerinde çalışıldığını ve yeni düzenlemelerin hazırlandığını belirtiyor. Ancak kamuoyunun güveni açısından süreçten çok sonuç önem taşıyor: Yüz binlerce yatırımcı şu anda paralarının akıbetinin netleşmesini bekliyor.
Krizin Türkiye Halkına Etkileri
Yıllardır devam eden yüksek enflasyon, Türkiye’de hanelerin tasarruflarının değer kaybetmesini önlemek amacıyla altın, dolar ve euro, banka mevduatları, borsa ve yatırım fonları arasında yönelmesine neden oldu. Fonlar, borsa konusunda uzmanlık gerektirmeden paranın profesyonel bir yönetici tarafından değerlendirilmesine imkân sağladığı için toplumun bir kesimi açısından cazipti. Ancak yaşanan kriz bu algıyı değiştirebilir.
Süreçten etkilenen yaklaşık 300 bin ila 350 bin yatırımcı açısından mesele artık soyut bir finans tartışması değil. Söz konusu para, yıllarca çalışılarak biriktirilmiş tasarruflar, konut almak için ayrılmış sermaye, çocukların eğitim masrafları veya emeklilik dönemi için oluşturulan birikimler olabilir. Üstelik bu 131 fonda yatırımı bulunmayan kişiler de dolaylı olarak etkilenebilir. Çünkü güven kaybı, milyonlarca başka yatırımcının davranışını değiştirebilir.Mehmet Şimşek döneminde uygulanan Türkiye ekonomi programı, yerli ve yabancı yatırımcıların güvenini yeniden tesis etmeye çalışıyor. Banka kredilerinin maliyetinin yüksek olduğu bir ortamda sermaye piyasasının da şirketlerin finansmanında daha büyük bir rol üstlenmesi gerekiyor. Hanelerin fonlardan çıkması halinde sermaye piyasasına giren para miktarı azalacaktır.
Fonlara para girişinin azalması → hisse senedi ve tahvillere talebin düşmesi → şirketlerin finansmana erişiminin zorlaşması → şirketlerin yüksek maliyetli banka kredilerine daha fazla bağımlı hale gelmesi.
Dolayısıyla fon krizinin uzaması halinde etkiler yalnızca finans piyasalarıyla sınırlı kalmayabilir ve reel ekonomiye kadar ulaşabilir.Öte yandan Türkiye uzun süredir yabancı sermayeyi yeniden ülkeye çekmeye çalışıyor. Ancak uluslararası yatırımcı yalnızca faiz oranlarına veya Türk lirasının değerine bakmıyor; piyasa denetiminin kalitesi, fiyat oluşumunun şeffaflığı ve piyasa manipülasyonu ihtimali de büyük önem taşıyor.Son krizden önce de uluslararası kuruluşlar, Türkiye piyasasının belirli bölümlerindeki ortaklık yapılarının şeffaflığı ve koordineli işlemler konusunda bazı endişeler dile getirmişti. Dolayısıyla mevcut dosya SPK’nın itibarı açısından da önemli bir sınava dönüşebilir.
Soruşturmaların hızlı ve şeffaf biçimde yürütülmesi, olası usulsüzlüklerden sorumlu kişilerin belirlenmesi ve yatırımcıların varlıklarının büyük bölümünü geri alabilmesi halinde süreç, sonuçta Türkiye sermaye piyasasındaki denetimin güçlendirilmesine dahi yol açabilir. Ancak zararların beklenenden çok daha yüksek çıkması veya daha kapsamlı usulsüzlüklerin ortaya çıkarılması halinde dosyanın yaratacağı güven ve itibar kaybı da büyüyecektir.
Hükümet ve Finansal İstikrar Komitesi, sorunun fon piyasasının sınırlı bir bölümünde yoğunlaştığını vurguluyor. Mehmet Şimşek de tasfiye kapsamındaki fonların fon piyasasının yaklaşık yüzde 10’unu oluşturduğunu ve kalan yüzde 90’lık bölümün normal faaliyetlerine devam ettiğini belirtiyor.
Bu nedenle fon krizini Türkiye’de bir bankacılık kriziyle eşdeğer görmek doğru değil. Ancak asıl risk psikolojik bulaşma etkisi. Diğer fonlardaki yatırımcılar da yalnızca korku nedeniyle toplu şekilde paralarını çekmeye başlarsa, sağlıklı fonlar bile bu talepleri karşılayabilmek için varlıklarını satmak zorunda kalabilir. Hükümetin önlemeye çalıştığı senaryo tam olarak budur.
Bu dosya artık Mehmet Şimşek’in ekonomi yönetimi açısından da önemli sınavlardan biri haline gelmiş durumda. Hükümet aynı anda dört işi başarmak zorunda: Piyasayı sakinleştirmek, yatırımcıların parasını mümkün olduğunca korumak, olası usulsüzlüklere ilişkin adli soruşturmaların devam etmesini sağlamak ve fonların varlık satışlarının borsada yeni bir düşüş dalgasına dönüşmesini engellemek.
Bunlardan yalnızca birinde başarılı olmak yeterli olmayacaktır. Hükümet sadece borsayı ayakta tutmayı başarır ancak yatırımcılar paralarını geri alamazsa güven zarar görür. Yatırımcıların parasını hızla ödeyebilmek amacıyla yüz milyarlarca liralık varlık piyasaya sürülürse, bu kez borsanın kendisi yeniden sert şekilde düşebilir. Adli soruşturmaların yeterli şeffaflık sağlanmadan sonuçlanması halinde ise piyasa denetiminin kalitesine ilişkin soru işaretleri devam edecektir.
Nihai Analiz
131 fonu ve yaklaşık 890 milyar TL’lik varlığı kapsayan bu kriz, yalnızca sorun yaşayan birkaç fonun hikâyesi olarak görülmemeli. Dosya şu anda Türkiye ekonomisinin dört hassas noktasına aynı anda temas ediyor: Yüz binlerce vatandaşın tasarrufları, Borsa İstanbul’un itibarı, şirketlerin finansmana erişim kapasitesi ve yabancı yatırımcıların güveni.
Olumlu senaryoda varlıklar altı aylık süre içinde kademeli olarak satılır, yatırımcılar paralarının büyük bölümünü geri alır, adli soruşturmalar kişilerin sorumluluklarını ortaya çıkarır ve kriz bankalara ya da diğer fonlara yayılmadan sona erer.
Ancak riskli senaryo, bazı varlıkların gerçek değerinin kayıtlarda görünen rakamların çok altında olduğunun veya olası usulsüzlük ağının bugün tahmin edilenden daha geniş olduğunun ortaya çıkmasıyla başlar. Böyle bir durumda mesele artık yalnızca fonların 18 milyar dolarlık varlığı olmaktan çıkar; temel sorun, vatandaşların tasarruflarını emanet ettikleri kurumlara duyduğu güven ve yabancı yatırımcıların Türkiye sermaye piyasasındaki fiyatlama ve denetim mekanizmalarına olan güveni haline gelir.
Ve belki de dosyanın en önemli sorusu tam olarak şudur: Türkiye’deki kurumlar 2025’in sonlarından itibaren risk işaretlerini görmüşse, sorun nasıl oldu da Eylül 2026’ya gelindiğinde yüz binlerce yatırımcıyı ve yaklaşık 900 milyar TL’lik varlığı kapsayan geniş çaplı bir kriz yönetimi operasyonunu gerekli kılacak kadar büyüyebildi?