İran ile Amerika Birleşik Devletleri arasındaki savaşın yeniden şiddetlenmesi ve Basra Körfezi’ndeki ticari gemilere yönelik saldırıların artması, küresel enerji piyasasını yeni bir istikrarsızlık dönemine sokmuştur. Bu gelişmelerin önemi yalnızca petrol fiyatlarındaki geçici artışla sınırlı değildir. Asıl mesele, dünyanın en önemli petrol ve petrol ürünleri taşımacılığı güzergâhlarından birinin güvenliğini yitirmesi ve bunun sonucunda taşımacılık, sigorta, rafinaj ve yakıt tedarik maliyetlerinin yükselmesidir.
Türkiye, doğrudan Basra Körfezi kıyısında yer almamasına rağmen; enerji ithalatına yüksek derecede bağımlı olması, savaş bölgesine coğrafi yakınlığı, İran ile ekonomik ilişkileri ve Asya ile Avrupa arasındaki transit konumu nedeniyle Hürmüz Boğazı’ndaki gelişmelerden en hızlı etkilenen ülkelerden biridir. Krizin Ankara üzerindeki etkileri akaryakıt istasyonlarında başlamakta; ancak zamanla enflasyon, döviz kuru, ulaştırma, sanayi üretimi, turizm, dış politika ve hatta Türkiye’nin bölgesel bir enerji ticaret merkezi olma hedefi üzerinde de belirleyici sonuçlar doğurmaktadır.
Küresel Petrol Piyasasının Mevcut Durumu
Petrol piyasası son aylarda iki farklı dönemden geçmiştir. Savaşın 2026 yılı Şubat ayının sonlarında başlamasıyla birlikte, savaş öncesinde günlük yaklaşık 20 milyon varil seviyesinde olan Hürmüz Boğazı üzerinden petrol ve petrol ürünleri sevkiyatı ciddi ölçüde azalmıştır. Uluslararası Enerji Ajansı (IEA), bu durumu küresel petrol piyasası tarihindeki en büyük arz kesintilerinden biri olarak nitelendirmiş ve Körfez ülkelerinin ihracattaki kısıtlamalar ile depolama tesislerinin dolması nedeniyle üretimlerini önemli ölçüde azaltmak zorunda kaldıklarını açıklamıştır.
Geçici ateşkesin sağlanması ve gemi trafiğinin kısmen normale dönmesinin ardından, Haziran ayında küresel petrol arzı günlük yaklaşık 4,1 milyon varil artarak 98,8 milyon varile ulaşmıştır. Buna rağmen, bu miktar savaş öncesi seviyenin hâlâ yaklaşık 9,4 milyon varil altında kalmıştır. Uluslararası Enerji Ajansı, 2026 yılı boyunca küresel petrol arzının günlük ortalama 3,7 milyon varil azalacağını öngörmüş; ancak bu tahminin gerçekleşmesinin de büyük ölçüde bölgedeki gerilimin hızla düşürülmesine bağlı olduğunu belirtmiştir.
Ancak ateşkesin bozulması ve İran ile ABD arasındaki saldırıların yeniden başlaması, toparlanma sürecini tekrar tersine çevirmiştir. ABD’nin İran kıyılarını abluka altına alma tehdidi, İran’ın petrol tankerlerine yönelik saldırıları ve Hürmüz Boğazı’ndaki gemi trafiğinin azalması sonucunda petrol fiyatları kısa sürede yüzde 9’dan fazla yükselerek 80 dolar seviyesini aşmıştır. 7 Temmuz’da yaklaşık 74 dolar seviyesinde bulunan Brent petrolü ise çatışmaların Temmuz ayı ortasında yeniden tırmanmasının ardından tekrar 80–85 dolar bandına yükselmiştir.
Bu gelişmeler, mevcut koşullarda petrol fiyatlarının artık yalnızca OPEC üretimi, Çin’in talebi ya da ABD petrol stokları gibi ekonomik göstergelere bağlı olmadığını; aynı zamanda askerî gelişmeler ve deniz güvenliğiyle ilgili haberlerden de doğrudan etkilendiğini göstermektedir. Ticari gemilere yönelik bir saldırı, deniz mayınlaması, deniz ablukası veya müzakerelerin başarısız olduğuna ilişkin her haber petrol fiyatlarına birkaç dolar ekleyebilirken; ateşkes, deniz taşımacılığı güzergâhlarının yeniden açılması ya da arzın artmasına ilişkin her olumlu gelişme ise fiyatların kısa sürede gerilemesine neden olabilmektedir.
Hürmüz Boğazı’nın Enerji Krizindeki Stratejik Konumu
Hürmüz Boğazı, dünyanın en kritik petrol taşımacılığı boğazıdır. ABD Enerji Enformasyon İdaresi’nin (EIA) verilerine göre, 2025 yılının ilk yarısında bu boğazdan günlük ortalama 20,9 milyon varil ham petrol, kondensat ve petrol ürünü taşınmıştır. Bunun yaklaşık 14,7 milyon varili ham petrol ve kondensattan, 6 milyon varilden fazlası ise rafine petrol ürünlerinden oluşmuştur.
Ancak asıl risk yalnızca Hürmüz Boğazı’nın tamamen kapanması değildir. Gemi trafiğindeki sınırlı bir azalma dahi üç önemli sonuca yol açmaktadır.
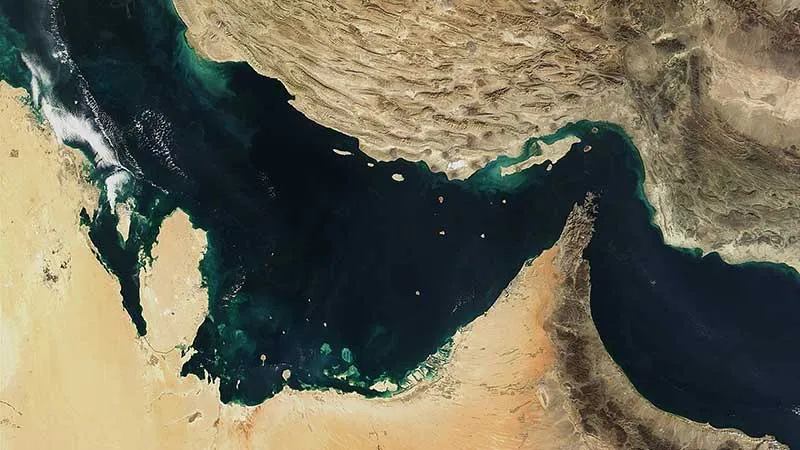
İlk olarak, savaş sigortası primleri ve petrol tankerlerinin navlun ücretleri önemli ölçüde yükselmektedir. İkinci olarak, askerî güvenlik garantileri bulunsa bile gemi sahipleri ve mürettebat, güvenlik endişeleri nedeniyle bölgeye girmekten kaçınabilmektedir. Üçüncü olarak ise Asya ve Avrupa’daki rafineriler, Körfez petrolüne alternatif kaynaklara yönelmek zorunda kalmaktadır. Bu durum, Batı Afrika, Latin Amerika, Rusya ve Kuzey Denizi gibi daha uzak bölgelerden petrol temin edilmesini gerektirmekte; dolayısıyla taşıma maliyetleri ve teslim süreleri artmaktadır.
BAE bağlantılı petrol tankerlerine yönelik son saldırılar, Hürmüz Boğazı’ndaki gemi trafiğini ciddi biçimde azaltmış ve Orta Doğu’da hemen teslim edilecek petrolün fiyatının vadeli teslimatlara kıyasla yükselmesine neden olmuştur. Piyasada “backwardation” olarak adlandırılan bu durum, kısa vadede arz yetersizliği yaşanabileceğine ilişkin endişelerin arttığını göstermektedir. Dolayısıyla Hürmüz Boğazı resmî olarak tamamen kapatılmasa bile, güvenliğinin zayıflaması fiilen kısmi bir kapanma etkisi yaratabilmektedir. Petrol piyasası yalnızca fiilen kaybedilen arz miktarını değil, aynı zamanda arzın kesintiye uğrama riskini de fiyatlamaktadır.
Petrol Ürünleri Krizi: Ham Petrol Fiyatlarının Ötesinde Bir Sorun
Mevcut krizin en dikkat çekici özelliklerinden biri, benzin, motorin, uçak yakıtı ve fuel-oil fiyatlarındaki artışın ham petrol fiyatlarındaki yükselişten daha sert olabilmesidir. Savaş yalnızca petrol üretimini değil; rafinerilerin faaliyetlerini, deniz taşımacılığını ve tüketime hazır petrol ürünlerine erişimi de olumsuz etkilemiştir.
Son günlerde benzin ve motorin piyasalarında arz sıkışıklığına ilişkin işaretler görülmektedir. Rafineri kâr marjlarının ve petrol ürünleri fiyatlarının yükselmesi, ham petrol fiyatları istikrar kazansa bile nihai tüketiciye yansıyan akaryakıt fiyatlarının yüksek seviyelerde kalabileceğini göstermektedir.
Bu durum Türkiye açısından özel bir önem taşımaktadır. Çünkü ülkede akaryakıtın nihai maliyeti yalnızca ham petrol fiyatına bağlı değildir. Uluslararası petrol ürünleri fiyatları, dolar/TL kuru, rafinaj maliyetleri, vergiler ve dağıtım giderleri birlikte benzin ve motorin fiyatlarını belirlemektedir. Bu nedenle petrol fiyatlarında sınırlı bir düşüş, Türkiye’de akaryakıt fiyatlarının aynı hızla gerilemesini zorunlu olarak sağlamaz. Buna karşılık petrol fiyatlarındaki yükseliş ve Türk lirasının değer kaybetmesi, akaryakıt fiyatlarına çok daha hızlı yansımaktadır.
Öte yandan Türkiye, petrol ve doğal gaz ihtiyacının büyük bölümünü ithalat yoluyla karşılamaktadır. Bu nedenle küresel enerji fiyatlarındaki her artış, doğrudan ithalat maliyetlerini ve iç piyasadaki akaryakıt fiyatlarını yükseltmektedir. Türkiye’nin ithal ettiği petrolün tamamı doğrudan Hürmüz Boğazı’ndan geçmese bile, fiyatı küresel piyasalarda belirlendiği için Körfez bölgesindeki jeopolitik risk primindeki artıştan doğrudan etkilenmektedir.
Türkiye’de akaryakıt fiyatları temel olarak şu unsurların birleşiminden oluşmaktadır:
Uluslararası petrol ve petrol ürünleri fiyatları + Dolar/TL kuru + rafinaj ve dağıtım maliyetleri + vergiler.
Savaş dönemlerinde bu dört unsurun özellikle ilk üçü aynı anda yükselme eğilimi göstermektedir. Petrol fiyatları artmakta, sigorta ve taşımacılık maliyetleri yükselmekte, ekonomik belirsizlik ise Türk lirasının değer kaybetmesine yol açabilmektedir. Bu birleşik etki, özellikle motorin fiyatlarının, petrolün dolar bazındaki artışından bile daha yüksek oranlarda yükselmesine neden olabilmektedir.
Motorin, Türkiye ekonomisi açısından benzinden çok daha stratejik bir üründür. Çünkü karayolu taşımacılığı, şehirlerarası otobüs taşımacılığı, tarım, inşaat makineleri ve yük taşımacılığında yoğun biçimde kullanılmaktadır. Bu nedenle motorin fiyatlarındaki artış yalnızca taşımacılık sektörünün maliyetlerini yükseltmekle kalmamakta; gıda fiyatlarından belediye hizmetlerine, sanayi üretiminden tüketim mallarına kadar ekonominin hemen her alanına zincirleme biçimde yansımaktadır.
Hürmüz Krizi ve Türkiye Ekonomisine Etkileri
Türkiye ekonomisinin en önemli kırılganlıklarından biri, ülkenin enerji ithalatına yüksek derecede bağımlı olmasıdır. Ember Enstitüsü’nün değerlendirmelerine göre, Hürmüz Boğazı’ndaki krizin devam etmesi hâlinde, Türkiye’nin enerji ithalat faturası 2026 yılı sonuna kadar 14 milyar doların üzerinde artabilir. Bu maliyet artışı, döviz talebini yükseltecek, cari açığı derinleştirecek ve Türk lirası üzerindeki baskıyı artırarak enerji fiyatları, kur ve enflasyon arasında birbirini besleyen bir döngü oluşturacaktır.
Bu krizin ilk etkileri ulaştırma sektöründe hissedilecektir. Motorin fiyatlarındaki artış, yük taşımacılığı maliyetlerini yükseltecek ve bunun sonucunda mal ve hizmet fiyatları genel olarak artacaktır. Tarım sektörü de tarım makinelerinde kullanılan yakıtın pahalanması ve kimyasal gübre fiyatlarının yükselmesi nedeniyle ilave bir maliyet baskısıyla karşı karşıya kalacak; bunun doğal sonucu ise gıda fiyatlarının yükselmesi olacaktır.
Türkiye, büyük rafineri kapasitesi ve petrol tedarikinde sahip olduğu alternatif güzergâhlar sayesinde fiziksel yakıt kıtlığı riskini büyük ölçüde yönetebilmektedir. Bununla birlikte, küresel petrol fiyatlarındaki artıştan etkilenmemesi mümkün değildir. Savaşın uzaması durumunda Türk rafinerileri, ham petrol temini için uluslararası alıcılara karşı daha yoğun bir rekabet içine girecek ve bu durum üretim maliyetlerini artıracaktır.
Enerji fiyatlarındaki yükseliş; çelik, çimento, petrokimya ve ulaştırma gibi enerji yoğun sektörler üzerinde de ciddi baskı oluşturacak ve bu sektörlerin ihracat rekabet gücünü zayıflatacaktır. Turizm sektörü ise bir yandan havacılık yakıtı maliyetlerinin yükselmesi nedeniyle uçak biletleri ve seyahat maliyetlerindeki artıştan olumsuz etkilenecek, diğer yandan bölgedeki bazı ülkelerde güvenlik risklerinin artması nedeniyle turistlerin bir kısmının Türkiye’yi tercih etmesiyle sınırlı da olsa avantaj elde edebilecektir. Bu nedenle Hürmüz Krizi, Türkiye ekonomisi açısından aynı anda hem ekonomik bir tehdit hem de turizm sektörü bakımından sınırlı bir fırsat olarak değerlendirilebilir.
Türkiye-İran Enerji İlişkileri
Türkiye ile İran arasındaki enerji ilişkileri, ağırlıklı olarak doğal gaz alanında önem taşımaktadır. Türkiye, İran’dan boru hattı aracılığıyla doğal gaz ithal etmekte olup, iki ülke arasındaki doğal gaz anlaşmaları da enerji müzakerelerinin temel başlıklarından birini oluşturmaktadır. Bunun yanı sıra, Türkmenistan doğal gazının bir bölümünün de İran üzerinden Türkiye’ye taşınması gündemdedir.
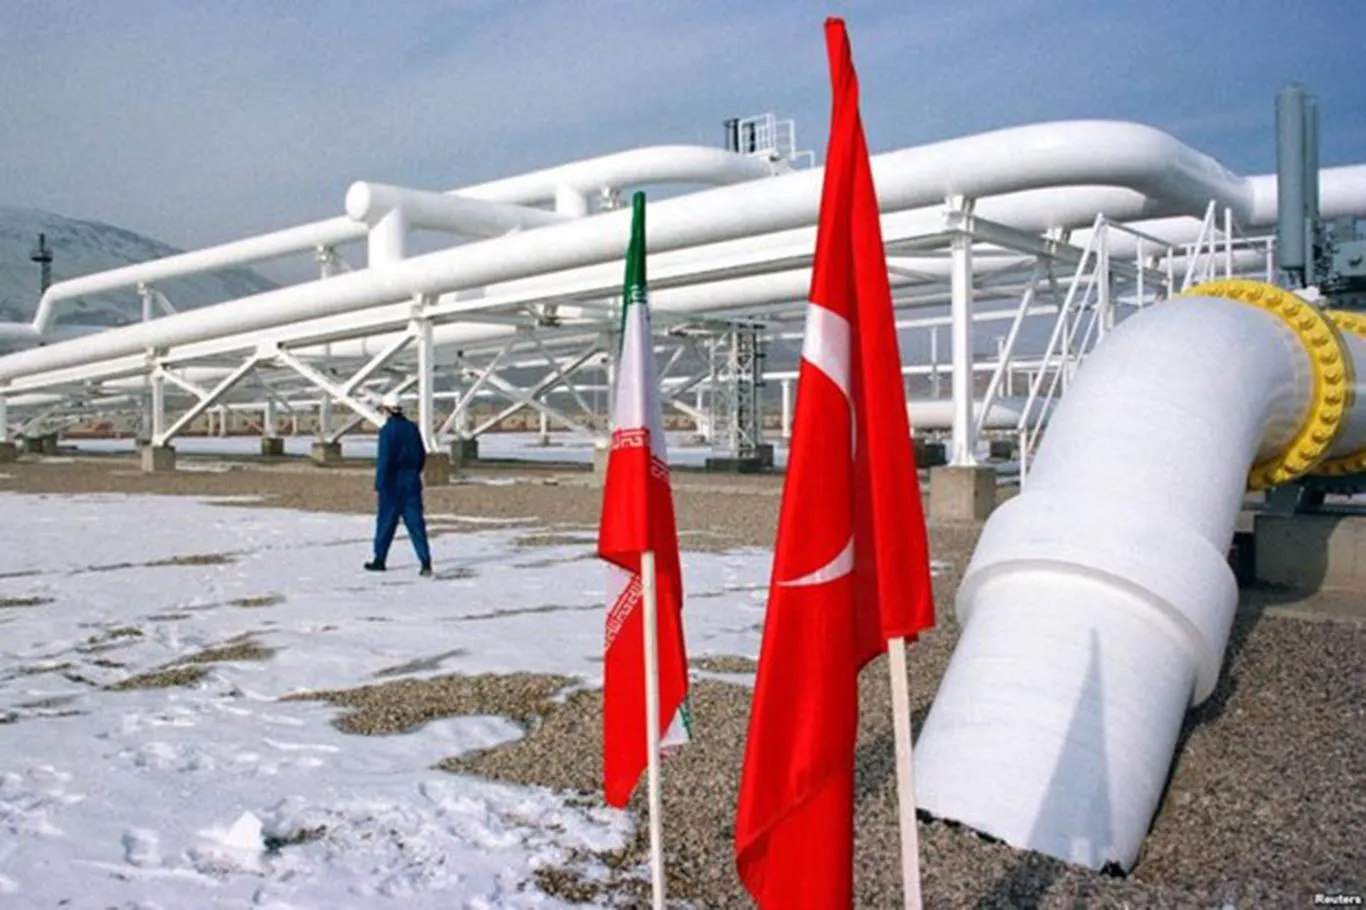
Bununla birlikte, geniş çaplı bir savaş ya da İran’ın enerji altyapısının zarar görmesi, boru hattı üzerinden gerçekleşen doğal gaz akışını kesintiye uğratabilir. İran’dan yapılan doğal gaz ithalatı doğrudan Hürmüz Boğazı’na bağlı olmasa da enerji tesislerine, elektrik şebekesine, basınç artırma istasyonlarına veya iletim hatlarına yönelik saldırılar arz güvenliğini ciddi biçimde zayıflatabilir.
Türkiye bu riski azaltmak amacıyla Rusya ve Azerbaycan’dan doğal gaz ithalatını, LNG tedarikini ve Karadeniz’deki yerli doğal gaz üretimini geliştirmiştir. Türkiye ile Rusya arasındaki doğal gaz sözleşmeleri 2025 yılı sonunda bir yıl süreyle uzatılmış, buna paralel olarak Rus gazının Türkiye’nin toplam ithalatındaki payı yüzde 40’ın altına düşmüştür. Aynı dönemde Ankara, ABD’den LNG ithalatını artırmayı ve Türkmenistan doğal gazının İran üzerinden Türkiye’ye taşınmasını sağlayarak kaynak çeşitliliğini güçlendirmeyi hedeflemiştir. Buna rağmen, Körfez petrolü, İran doğal gazı ve Katar LNG’sinde aynı anda yaşanabilecek olası kesintiler, Türkiye’nin alternatif tedarik seçeneklerini daraltabilir ve enerji arzını çeşitlendirme maliyetini önemli ölçüde artırabilir.
Türkiye ekonomisinde çelik, çimento, petrokimya, cam, seramik ve ulaştırma sektörleri yüksek enerji tüketimine sahip sektörler arasında yer almaktadır. Petrol ve doğal gaz fiyatlarındaki artış, bu sektörlerin üretim maliyetlerini yükseltmekte ve ihracat rekabet güçlerini zayıflatmaktadır. Türk lirasındaki değer kaybı bir yandan ihracatı fiyat açısından daha avantajlı hâle getirirken, diğer yandan ithal edilen enerji ve hammadde maliyetlerini artırarak bu avantajın önemli bir bölümünü ortadan kaldırmaktadır.
Turizm sektörü de bu gelişmelerden etkilenmektedir. Havacılık yakıtı fiyatlarındaki artış uçuş maliyetlerini yükseltmekte ve bunun sonucunda Türkiye’ye yönelik tur paketleri ile uçak biletlerinin fiyatlarının artmasına neden olabilmektedir. Türk Hava Yolları ve diğer havayolu şirketleri yakıt tüketimlerinin bir bölümünü finansal riskten korunma (hedging) yöntemleriyle güvence altına alsalar da, uzun süreli bir kriz durumunda artan maliyetler kaçınılmaz olarak mali tablolara ve bilet fiyatlarına yansımaktadır.
Öte yandan, Orta Doğu’daki güvenlik risklerinin artması, bölgenin güneyindeki bazı turizm destinasyonlarından Türkiye’ye doğru bir turist kaymasına da yol açabilir. Bu nedenle krizin Türkiye turizmi üzerindeki etkisi çift yönlüdür: Bir taraftan ulaşım maliyetlerini artırırken, diğer taraftan Türkiye’yi bölgedeki bazı rakip destinasyonlara kıyasla daha güvenli bir turizm merkezi hâline getirme potansiyeli taşımaktadır.
Türkiye İçin Jeopolitik Bir Fırsat mı? Enerji Merkezi mi, Alternatif Güzergâh mı?
Hürmüz Boğazı’ndaki kriz, alternatif kara ve deniz enerji güzergâhlarının stratejik önemini artırmıştır. Bu koşullar altında Türkiye’nin, Kafkasya, Orta Asya, Irak ve Karadeniz’den Avrupa’ya petrol ve doğal gaz taşınmasında üstlendiği transit rol daha da öne çıkmaktadır.
Bakü–Tiflis–Ceyhan Petrol Boru Hattı, Ceyhan Enerji Terminali, Azerbaycan doğal gaz boru hatları, TürkAkım (TurkStream) sistemi ve Türkiye’nin LNG ithalat kapasitesi, ülkenin Avrupa’nın enerji güvenliğindeki konumunu güçlendirebilecek başlıca unsurlar arasında yer almaktadır. Avrupa’nın Körfez dışındaki enerji kaynaklarına yönelik talebinin artması, Türkiye’nin transit gelirlerini ve Ankara’nın siyasi önemini artırabilir.
Ancak “transit ülke olmanın stratejik önemi” ile “ekonomik açıdan krizden etkilenmeme” birbirinden farklı kavramlardır. Türkiye jeopolitik açıdan daha önemli bir konuma gelebilir; ancak petrol ve doğal gazı yine daha yüksek fiyatlarla ithal etmek zorunda kalacaktır. Dolayısıyla bu kriz, bir yandan Türkiye’nin siyasi pazarlık gücünü artırırken, diğer yandan ekonomik istikrarını zayıflatabilecek bir nitelik taşımaktadır.
Türkiye, İran ile ABD arasındaki savaşın genişlemesinden zarar görecek ülkelerden biridir. Bu nedenle Ankara’nın temel çıkarı, gerilimin düşürülmesi ve enerji ulaştırma hatlarının açık tutulmasıdır. Bu çerçevede Türkiye’nin aynı anda üç temel hedefi izlemeye çalışması beklenmektedir: ABD ve NATO ile ilişkilerini korumak, İran ile ekonomik ve güvenlik alanındaki ilişkilerin bozulmasını önlemek ve Türkiye’yi hem siyasi bir arabulucu hem de alternatif bir enerji koridoru olarak konumlandırmak.
Ancak bu denge politikasını sürdürmek kolay olmayacaktır. ABD’nin politikalarına açık destek verilmesi, Türkiye’nin İran ile ilişkilerini ve doğu sınırlarındaki güvenliği olumsuz etkileyebilir. Buna karşılık, Tahran’a aşırı yakınlaşılması da Türkiye’nin ABD, Körfez Arap ülkeleri ve NATO ile olan ilişkilerini karmaşık hâle getirebilir. Bu nedenle Ankara’nın, taraflardan birinin yanında açık biçimde yer almak yerine, deniz ulaşımının serbestliğinin korunmasını, enerji altyapısına yönelik saldırıların durdurulmasını ve diplomatik müzakerelere yeniden dönülmesini savunması daha olası görünmektedir.